日米貿易協定における原産地規則 徹底解説
日米貿易協定とは、2020年1月に発行した日本とアメリカの二国間自由貿易協定です。
この協定の最大の特徴は、輸入者のみが原産品申告書を作成できる「輸入者自己申告」制度が採用されている点です。
他のEPAとは異なり、輸出者が証明する「輸出者自己申告」制度や、日本商工会議所が発行する「第三者証明制度」は採用されておりません。
貨物の原産性を、輸入者自らが証明することになります。
原産性を確認し、必要な書類を作成し証明すれば、現在支払っている輸入関税をゼロにできる可能性があります。
御社にとって、大きなコスト削減につながる可能性があります。
せっかく用意された制度ですので、利用できるのであればぜひ利用したいものです。
ただし、懸念される事項としてトランプ大統領によって、日米貿易協定で削減が決まった品目についても一律で関税を課す『相互関税』が世間を賑わせております。
今後どのようになるのかは予想がつきませんが、まずは日米貿易協定で合意された関税削減品目を見ていきましょう。
日米貿易協定で関税が削減される品目
日本側の関税削減品目 |
|---|
| 牛の舌 |
| 牛の臓器(ハラミを含む) |
| 豚の肉 |
| 豚のくず肉(臓器を除く) |
| 豚肉加工品(ハム、ベーコン等) |
| 鶏の肉(冷凍したものに限る) |
| フローズンヨーグルト |
| ホエイ |
| チーズ |
| オレンジ |
| リンゴ |
| 小麦及びメスリン |
| 大麦及び麦芽 |
| 混合物及び練り生地並びにケーキミックス |
| ぶどう糖及び果糖 |
| 落花生(殻を除いたものに限る)(共通の限度数量以内のもの) |
| スパーリングワイン |
| ボトルワイン |
アメリカ側の関税削減品目 |
|---|
| 切り花 |
| 盆栽 |
| 長芋(生鮮のもの及び冷蔵したものに限る) |
| 柿 |
| すいか |
| メロン |
| 醤油 |
| 炭素繊維製造用の調整剤 |
| 鉄鋼のねじ、ボルト当 |
| 工具 |
| 蒸気タービン |
| エアコン部品 |
| レーザー成型機(3Dプリンターを含む) |
| マシニングセンター |
| 旋盤 |
| 鋳造機 |
| ゴム加工機械及びプラスチック加工機械 |
| 燃料電池 |
| 鉄道部品 |
| 自転車及び自転車部品 |
| 眼鏡及びサングラス |
| 楽器 |
原産性の確認方法
①輸入しようとしている産品のHSコードを確認し、関税が掛かる産品か確認(HS2017で確認)
まずは関税が掛かっている産品かどうか、確認する必要があります。そもそも関税が掛からない産品の場合は、原産性を確認しても意味がないです。しっかりとまずは当該産品に関税が掛かっているか確認しましょう!
②原産性があるか確認
原産性を満たす要件としては、以下の3つがあります。以下のいずれかの要件を満たせば当該貨物は日本又はアメリカの原産性があると判断できます。
輸出しようとしている産品の原産地規則を確認し、定められた原産地規則を満たしているか確認しましょう!
↓関連記事
RCEPにおける品目別原産地規則の調べ方 徹底解説!
では3つの原産地規則を見ていきましょう!
1)完全生産品
日本・アメリカの一方又は、日本・アメリカ双方の領域において完全に得られ、又は生産される産品であって、以下に定めるものを完全生産品と言います。
一番わかりやすいのは、例えば日本で栽培された野菜や果物などをイメージして頂ければわかりやすいと思います。
(ⅱ)締約国の領域において生まれ、かつ成育された生きている動物(第3類のものを除く)(家畜等)
(ⅲ)締約国の領域において生きている動物(第3類のものを除く)から得られる産品(生乳等)
(ⅳ)締約国の領域において狩猟、わなかけ、漁ろう、採集又は捕獲により得られる動物(第3類のものを除く)(野生の動物等)
(ⅴ)締約国の領域から抽出され、又は得られる鉱物その他の天然の物質(水等)
(ⅵ)締約国の領域において、(ⅰ)から(ⅴ)までに規定する産品又はそれらの派生物のみから生産される産品(肉等)
2)原産材料のみから完全に生産される産品
原産性を満たす要件として、日本・アメリカの一方又は、日本・アメリカ双方の領域において原産材料のみから完全に生産される産品です。
※締結国の原産材料のみから生産される産品のこと。
※生産に使用される材料はすべて原産材料。個々の材料は、遡れば第三国の材料(非原産材料)を使用したものもある。
この規定は原産品として証明する書類等がたくさん必要なため、通常は下記の品目別原産地規則を使用し、原産品であることを証明した方が簡単です。
3)品目別原産地規則を満たす産品
3つ目は、例えばチリ産のぶどうを、アメリカでワインに加工した場合、実質的な変更がアメリカであったものとして当該ワインはアメリカの原産品となります。
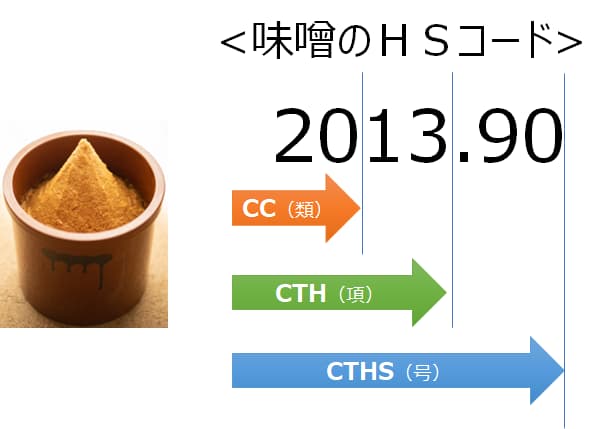
この実質的変更とは、日米協定の場合は原則CC変更(類変更)となります。
ぶどう(8類)がワイン(22類)にアメリカにて変更になった為(8項→22項へ)、アメリカで実質的な変更があったとみなされ、アメリカの原産性になります。
原産品ではない産品(非原産品)を材料として、最終産品を生産する場合、最終生産品が元の材料から大きく変化している場合には協定上の原産品として認められます。
この大きな変化を実質的変更といい、実質的な変更があったと判断する基準を実質的変更基準といいます。
ぶどう(8類)から、ワイン(22類)にHSコードが変化したので、アメリカで実質的な変更が発生したとみなされます。
CC : 類(2桁)変更
CTH: 項(4桁)変更
CTSH: 号(6桁)変更
関税分類変更基準(CTC)での必要書類
付加価値基準(VA)での根拠資料の作り方
僅少の非原産材料について
これは品目別原産地規則を満たさない非原産材料を使用していても、その使用がわずかな場合には、 その産品を締約国の原産品と認めるものです。
具体的には品目別原産地規則を満たさない非原産材料があっても、当該産品の価格の10%以下の場合、原産材料として認めるというものです。
ただし、僅少の非原産材料の規定を適用しない材料(例外)等がありますので注意が必要です。
積送基準
基本的に貨物は、日本→アメリカ、アメリカ→日本のように直送されなければなりません。
第3国経由する場合は、貨物に新たな作業を加えることはできません。
②または第3国を経由する場合は、税関の監視下に置かれ、新たな作業(積卸し、蔵置等を除く)が行われないこと。
ご不明な点がございましたら、当事務所へお問い合わせください。
・原産地証明書で弊所が選ばれる理由!
・特定原産地証明書申請代行サービス
・EPA原産地証明書 自己申告制度ついて
・RCEP協定における自己申告制 徹底解説! ~輸出編~
・日EU・EPAでの自己申告制度について
・CPTPP(TPP11)における自己申告制度について
・日英EPAでの自己申告制度について
 HERO行政書士事務所